PARTITE IVA FORFETARIE: I RIMBORSI DELLE SPESE DI VIAGGIO, VITTO E ALLOGGIO NON SONO PIÙ TASSATI
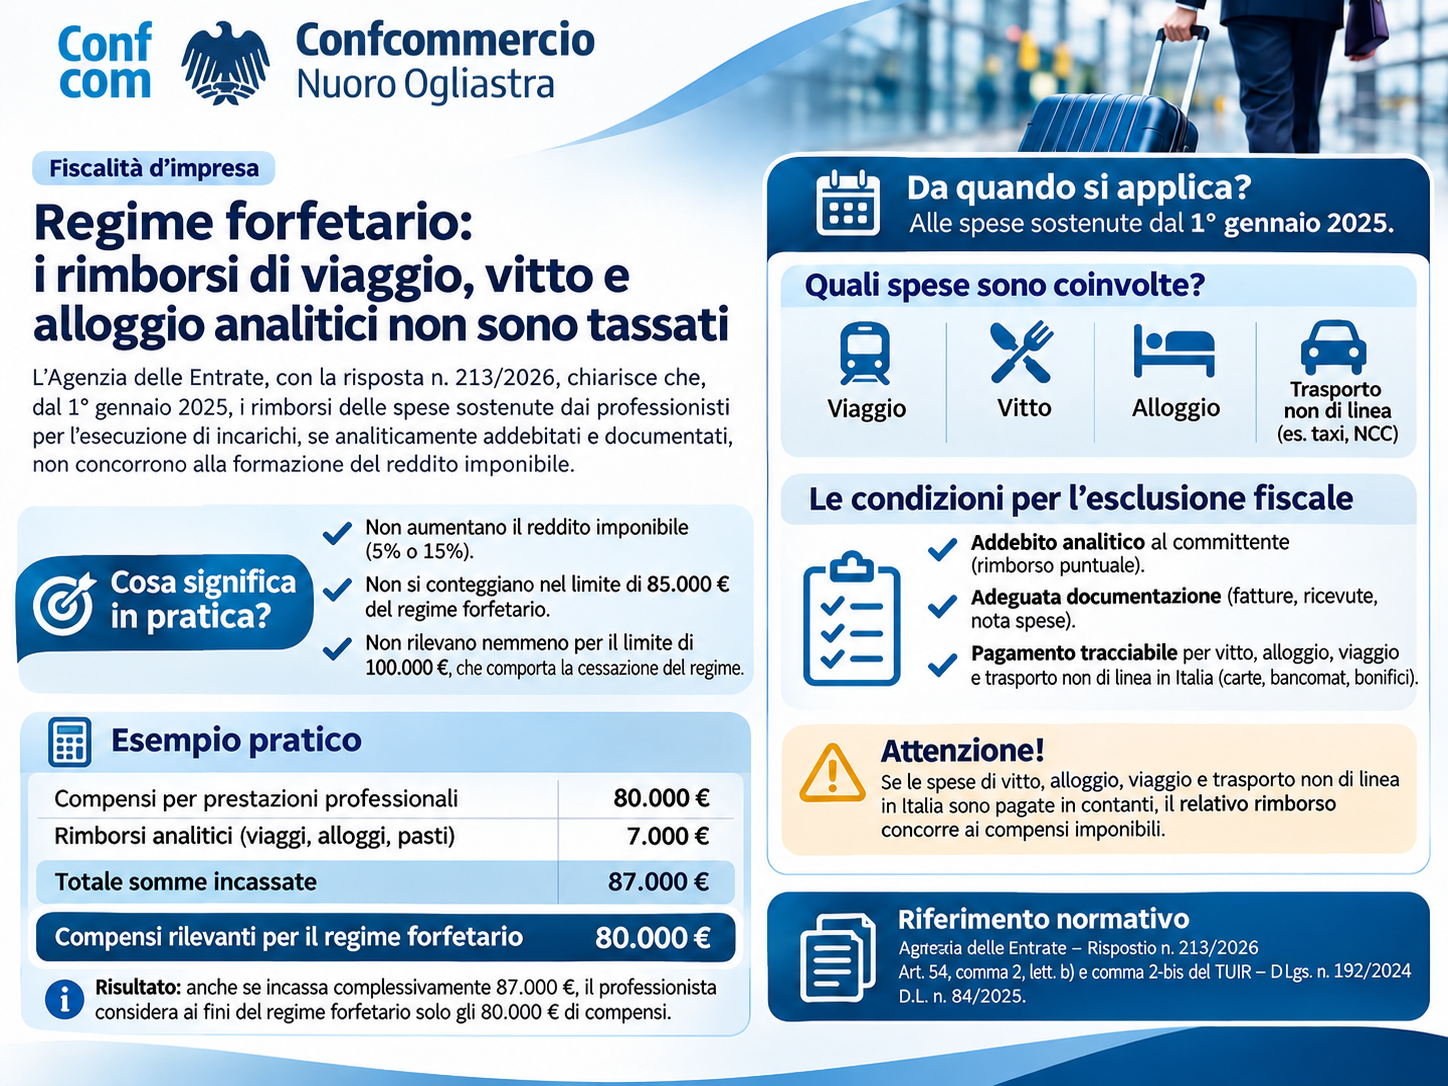
Importante chiarimento dell’Agenzia delle Entrate: i rimborsi delle spese documentate e sostenute per conto dei clienti non concorrono alla formazione del reddito e non incidono sul limite degli 85.000 euro del regime forfetario. Attenzione, però: occorre rispettare precise condizioni.
Con la risposta n. 213 del 2026, l’Agenzia delle Entrate ha fornito un importante chiarimento fiscale che interessa i professionisti e i lavoratori autonomi titolari di partita IVA in regime forfetario.
La novità riguarda le spese sostenute durante lo svolgimento di incarichi professionali, come viaggi, pernottamenti, pasti e trasferimenti, che vengono successivamente rimborsate dal cliente.
Dal 1° gennaio 2025, questi rimborsi, se correttamente documentati e addebitati analiticamente al committente, non costituiscono compensi imponibili.
Cosa cambia concretamente?
In precedenza, i rimborsi delle spese sostenute dai professionisti forfetari potevano concorrere alla determinazione dei compensi sui quali applicare il coefficiente di redditività.
Con il nuovo chiarimento, l’Agenzia delle Entrate conferma che i rimborsi analitici delle spese sostenute per l’esecuzione degli incarichi sono fiscalmente neutrali, purché vengano rispettate le condizioni previste dalla normativa.
Questo significa che:
Non aumentano il reddito imponibile sul quale viene calcolata l’imposta sostitutiva del 5% o del 15%.
Non concorrono al limite di 85.000 euro previsto per il regime forfetario.
Non concorrono nemmeno al limite di 100.000 euro, oltre il quale è prevista la cessazione immediata del regime.
Un esempio pratico
Un professionista in regime forfetario incassa, durante l’anno:
| Descrizione | Importo |
| Compensi per prestazioni professionali | 80.000 € |
| Rimborsi analitici per viaggi, alberghi e pasti | 7.000 € |
| Totale somme incassate | 87.000 € |
| Compensi rilevanti per il regime forfetario | 80.000 € |
Risultato: anche se ha incassato complessivamente 87.000 euro, il professionista, ai fini delle soglie del regime forfetario, considera soltanto gli 80.000 euro di compensi effettivi.
I 7.000 euro di rimborsi restano esclusi, a condizione che siano rispettati tutti i requisiti previsti.
Attenzione: quali condizioni bisogna rispettare?
Per beneficiare dell’esclusione fiscale è necessario che:
1. Le spese siano effettivamente collegate all’incarico. Devono essere sostenute per svolgere un’attività richiesta dal cliente e non per esigenze personali.
2. I rimborsi siano analitici. Le spese devono essere indicate singolarmente, con gli importi effettivamente sostenuti. Non è sufficiente prevedere una somma generica o un rimborso forfetario.
3. Tutte le spese siano documentate. È necessario conservare fatture, ricevute e altri giustificativi, accompagnati da un rendiconto dettagliato.
4. I pagamenti siano tracciabili quando richiesto. Per le spese di vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, sostenute in Italia, è indispensabile utilizzare strumenti di pagamento tracciabili, come carte di credito, bancomat o bonifici.
Attenzione ai contanti: quando è richiesta la tracciabilità, se il professionista paga una spesa in contanti, il successivo rimborso da parte del cliente concorre alla formazione dei compensi imponibili.
Da quando si applicano le nuove regole?
Le disposizioni chiarite dall’Agenzia delle Entrate si applicano alle spese sostenute dal 1° gennaio 2025.
Il chiarimento è quindi importante anche per verificare la corretta gestione dei rimborsi relativi al periodo d’imposta 2025.
Cosa devono fare i professionisti?
Il consiglio è di verificare con il proprio consulente fiscale le modalità di documentazione e di addebito delle spese ai clienti, distinguendo sempre i compensi professionali dai rimborsi analitici.
Una corretta gestione permette di evitare che somme che rappresentano semplici restituzioni di spese anticipate vengano erroneamente considerate ricavi o compensi professionali.
Confcommercio Nuoro Ogliastra invita i professionisti interessati a prestare particolare attenzione alla conservazione dei documenti di spesa e all’utilizzo di pagamenti tracciabili.